Domain beitragsoptimierung.de kaufen?
Wir ziehen mit dem Projekt
beitragsoptimierung.de um.
Sind Sie am Kauf der Domain
beitragsoptimierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beitragsoptimierung.de kaufen?
Warum sind kalkulatorische Zinsen höher als tatsächliche Zinsen?
Kalkulatorische Zinsen sind höher als tatsächliche Zinsen, da sie nicht nur die tatsächlichen Finanzierungskosten berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll sicherstellen, dass das Unternehmen für die Nutzung des Eigenkapitals angemessen entschädigt wird und das unternehmerische Risiko abgedeckt ist. Zudem werden kalkulatorische Zinsen oft auf Basis des durchschnittlichen Kapitalkostensatzes berechnet, der auch die Eigenkapitalkosten berücksichtigt. Dadurch liegen die kalkulatorischen Zinsen in der Regel über den reinen Fremdkapitalkosten. Letztlich dienen kalkulatorische Zinsen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und eine realistische Basis für die interne Leistungsverrechnung zu schaffen. **
Sind kalkulatorische Zinsen fixe Kosten?
Kalkulatorische Zinsen sind keine fixen Kosten, da sie von der Höhe des eingesetzten Kapitals abhängen und sich somit verändern können. Sie werden als fiktive Kosten betrachtet, die den entgangenen Zinsgewinn für das im Unternehmen gebundene Kapital darstellen. Kalkulatorische Zinsen werden in der Kostenrechnung verwendet, um die Kapitalkosten bei der Kalkulation von Produktpreisen oder der Bewertung von Investitionsprojekten zu berücksichtigen. Da sich die Höhe der kalkulatorischen Zinsen je nach Kapitaleinsatz ändern kann, sind sie keine fixen Kosten, sondern variabel. **


Ähnliche Suchbegriffe für Zinsen-Zinsen-IAS-20
Top-Angebote
Produkte zum Begriff Zinsen-Zinsen-IAS-20:
-
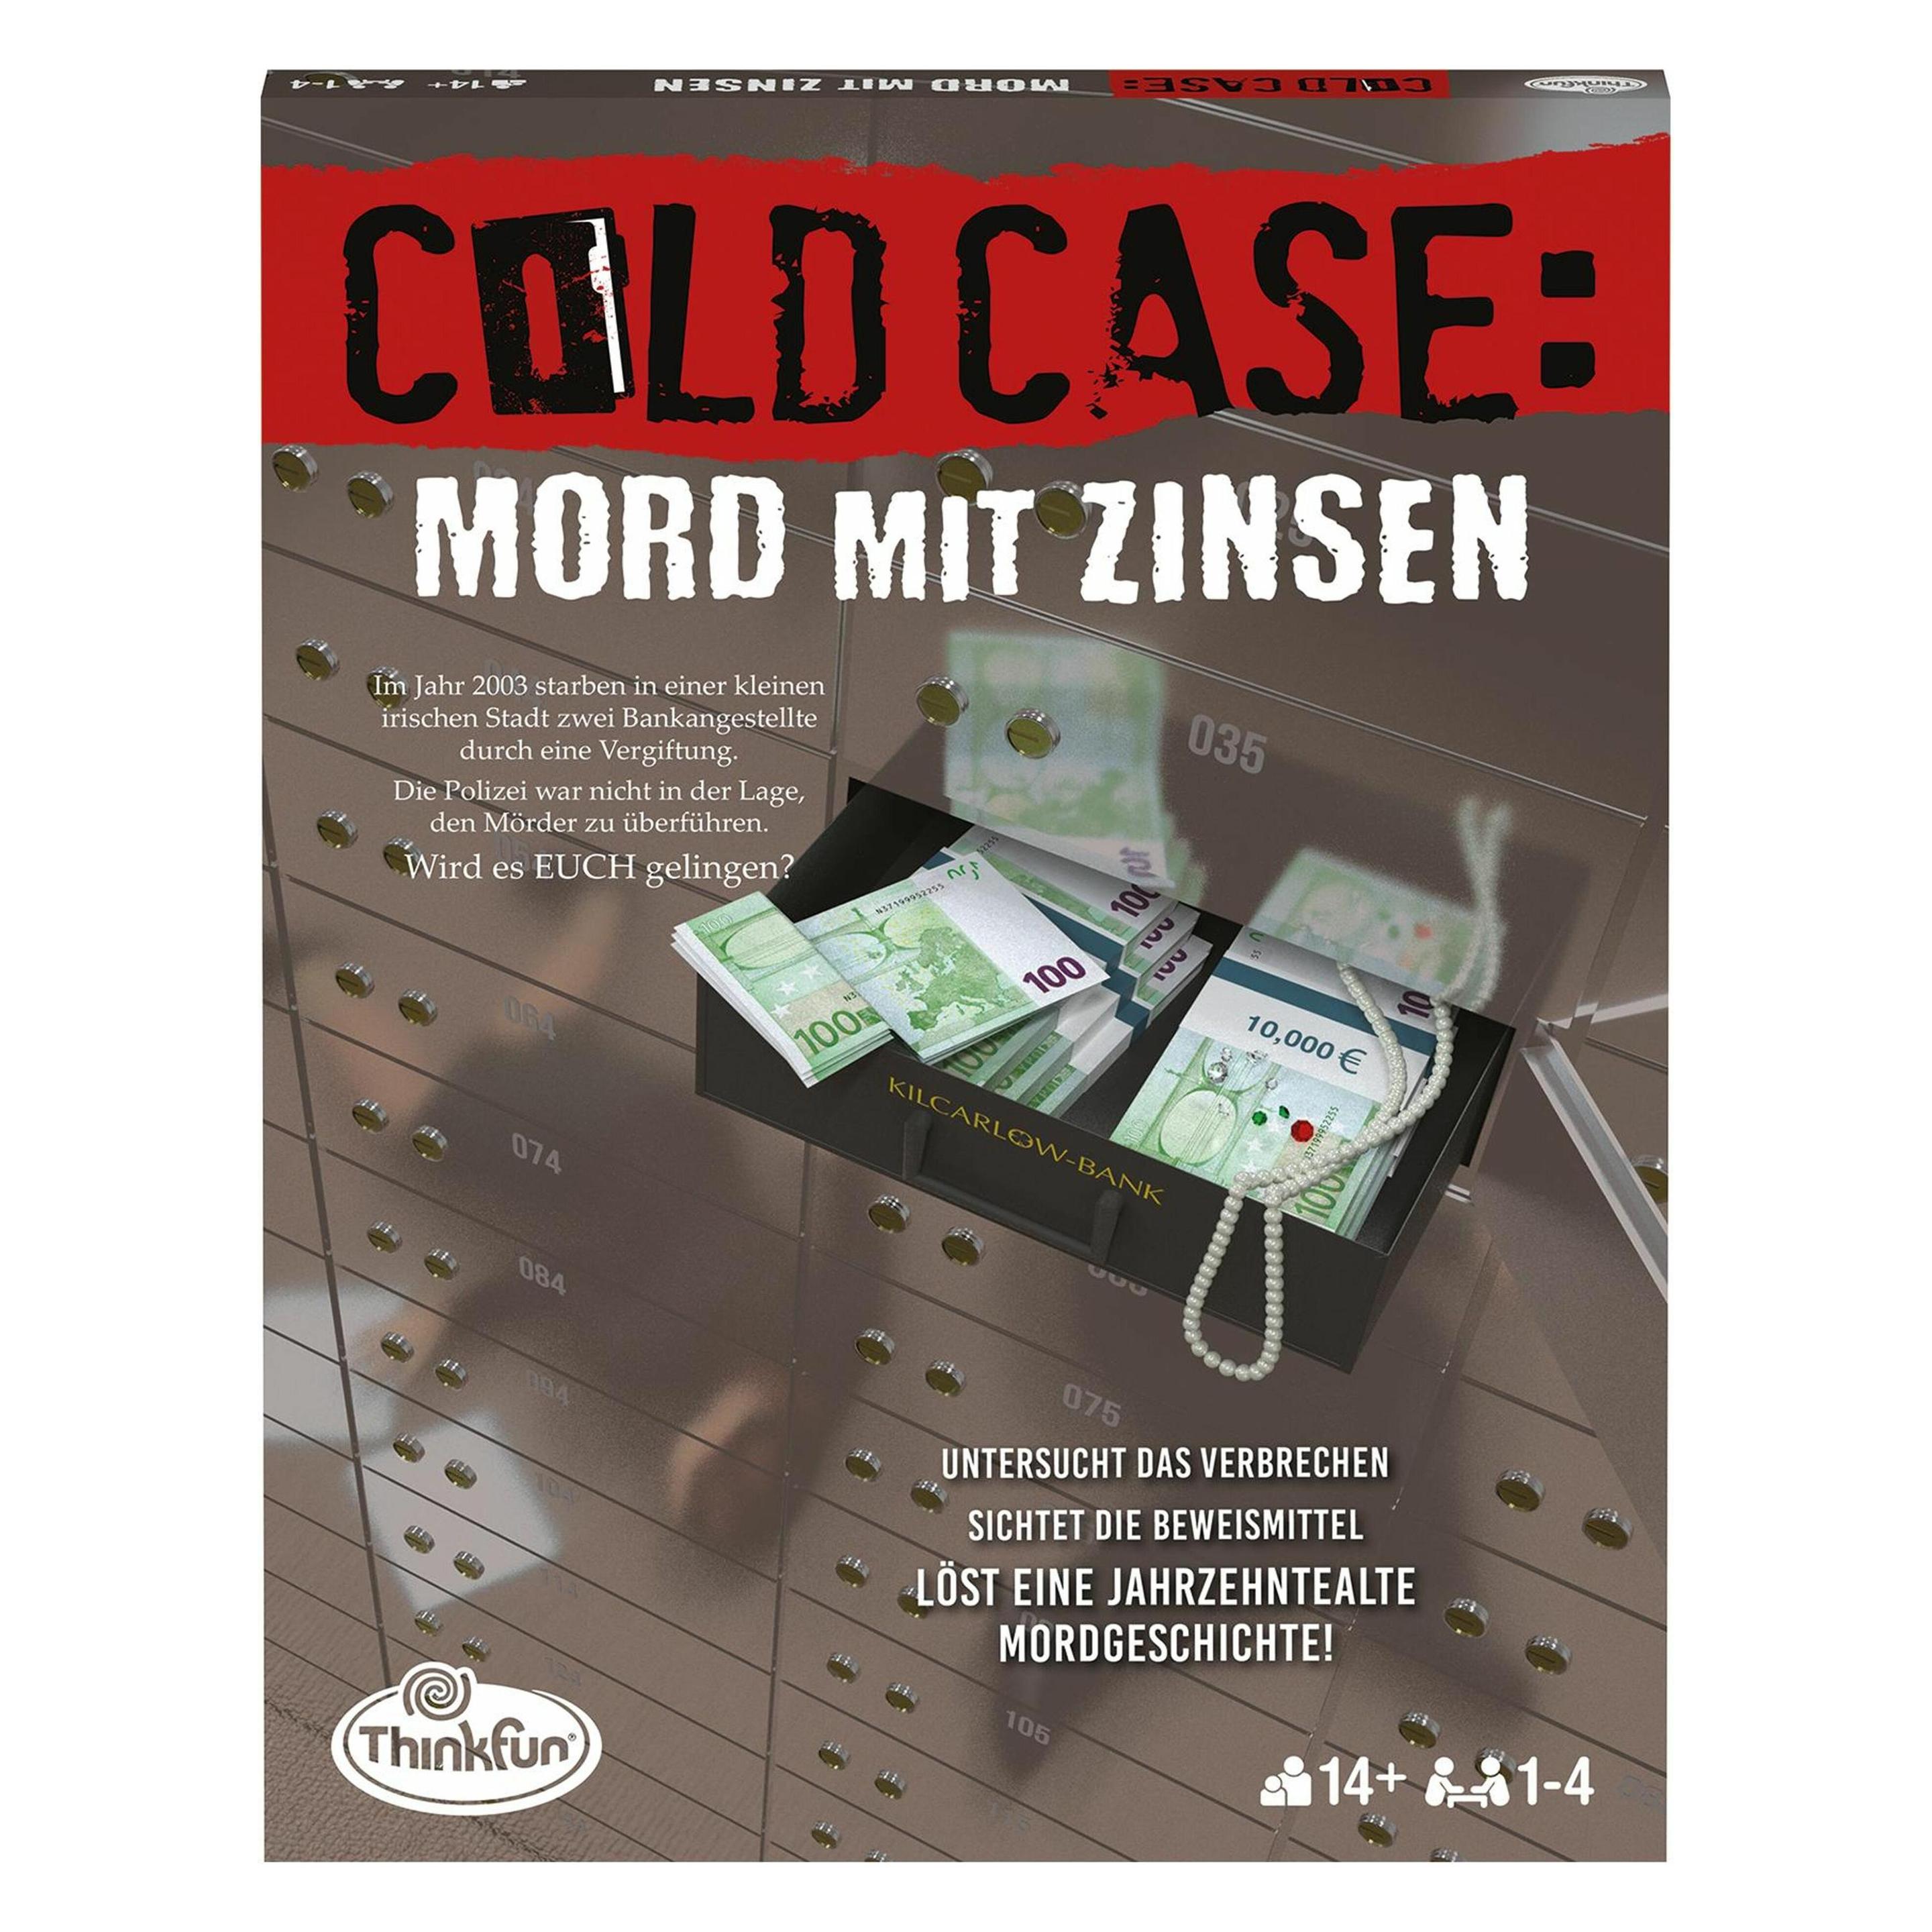
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Zinsen für Kosten?
Was sind Zinsen für Kosten? Zinsen für Kosten sind zusätzliche Beträge, die zu einem geliehenen Geldbetrag hinzugefügt werden und vom Kreditnehmer zurückgezahlt werden müssen. Sie stellen die Vergütung für die Nutzung des Geldes dar und werden in der Regel in Prozent des geliehenen Betrags berechnet. Je nach Art des Kredits und den vereinbarten Konditionen können die Zinsen variieren und die Gesamtkosten des Kredits erheblich beeinflussen. Es ist wichtig, die Höhe der Zinsen zu berücksichtigen, um die finanziellen Auswirkungen eines Kredits vollständig zu verstehen und eine fundierte Entscheidung zu treffen. **
-
Können Zinsen von der Steuer abgesetzt werden?
Können Zinsen von der Steuer abgesetzt werden? Zinsen können unter bestimmten Umständen von der Steuer abgesetzt werden, zum Beispiel bei der Finanzierung von selbstgenutztem Wohneigentum oder bei der Aufnahme von Krediten für berufliche Zwecke. Es ist wichtig, die genauen steuerlichen Regelungen und Voraussetzungen zu beachten, um Zinsen korrekt absetzen zu können. In vielen Fällen ist eine genaue Dokumentation der Zinszahlungen und der Verwendung des Kredits erforderlich. Es empfiehlt sich, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass man alle Möglichkeiten zur Steuerersparnis optimal nutzt. **
-
Wie hoch ist die Steuer auf Zinsen?
Die Höhe der Steuer auf Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem persönlichen Steuersatz, der Höhe der Zinseinkünfte und dem Wohnsitzland. In Deutschland wird die Abgeltungssteuer in Höhe von 25% auf Zinseinkünfte erhoben. Es gibt jedoch auch Freibeträge und Freistellungsaufträge, die die Steuerlast verringern können. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die genaue Höhe der Steuer auf Zinsen zu informieren, um keine steuerlichen Verpflichtungen zu übersehen. **
-
Was bedeutet "Zinsen" oder wie kann man Zinsen erkennen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können auf Krediten, Spareinlagen oder Anleihen erhoben werden. Man erkennt Zinsen anhand der Angabe eines Zinssatzes, der entweder als fester Prozentsatz oder als jährlicher Effektivzins angegeben wird. **
Was sind Zinsen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können entweder als fester Satz oder als variable Rate festgelegt werden. Zinsen dienen dazu, den Kreditgeber für das Risiko und den Verzicht auf das Geld zu entschädigen. **
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
Top-Angebote
Produkte zum Begriff Zinsen-Zinsen-IAS-20:
-
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind kalkulatorische Zinsen höher als tatsächliche Zinsen?
Kalkulatorische Zinsen sind höher als tatsächliche Zinsen, da sie nicht nur die tatsächlichen Finanzierungskosten berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll sicherstellen, dass das Unternehmen für die Nutzung des Eigenkapitals angemessen entschädigt wird und das unternehmerische Risiko abgedeckt ist. Zudem werden kalkulatorische Zinsen oft auf Basis des durchschnittlichen Kapitalkostensatzes berechnet, der auch die Eigenkapitalkosten berücksichtigt. Dadurch liegen die kalkulatorischen Zinsen in der Regel über den reinen Fremdkapitalkosten. Letztlich dienen kalkulatorische Zinsen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und eine realistische Basis für die interne Leistungsverrechnung zu schaffen. **
-
Sind kalkulatorische Zinsen fixe Kosten?
Kalkulatorische Zinsen sind keine fixen Kosten, da sie von der Höhe des eingesetzten Kapitals abhängen und sich somit verändern können. Sie werden als fiktive Kosten betrachtet, die den entgangenen Zinsgewinn für das im Unternehmen gebundene Kapital darstellen. Kalkulatorische Zinsen werden in der Kostenrechnung verwendet, um die Kapitalkosten bei der Kalkulation von Produktpreisen oder der Bewertung von Investitionsprojekten zu berücksichtigen. Da sich die Höhe der kalkulatorischen Zinsen je nach Kapitaleinsatz ändern kann, sind sie keine fixen Kosten, sondern variabel. **
-
Was sind Zinsen für Kosten?
Was sind Zinsen für Kosten? Zinsen für Kosten sind zusätzliche Beträge, die zu einem geliehenen Geldbetrag hinzugefügt werden und vom Kreditnehmer zurückgezahlt werden müssen. Sie stellen die Vergütung für die Nutzung des Geldes dar und werden in der Regel in Prozent des geliehenen Betrags berechnet. Je nach Art des Kredits und den vereinbarten Konditionen können die Zinsen variieren und die Gesamtkosten des Kredits erheblich beeinflussen. Es ist wichtig, die Höhe der Zinsen zu berücksichtigen, um die finanziellen Auswirkungen eines Kredits vollständig zu verstehen und eine fundierte Entscheidung zu treffen. **
-
Können Zinsen von der Steuer abgesetzt werden?
Können Zinsen von der Steuer abgesetzt werden? Zinsen können unter bestimmten Umständen von der Steuer abgesetzt werden, zum Beispiel bei der Finanzierung von selbstgenutztem Wohneigentum oder bei der Aufnahme von Krediten für berufliche Zwecke. Es ist wichtig, die genauen steuerlichen Regelungen und Voraussetzungen zu beachten, um Zinsen korrekt absetzen zu können. In vielen Fällen ist eine genaue Dokumentation der Zinszahlungen und der Verwendung des Kredits erforderlich. Es empfiehlt sich, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass man alle Möglichkeiten zur Steuerersparnis optimal nutzt. **
Ähnliche Suchbegriffe für Zinsen-Zinsen-IAS-20
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Steuer auf Zinsen?
Die Höhe der Steuer auf Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem persönlichen Steuersatz, der Höhe der Zinseinkünfte und dem Wohnsitzland. In Deutschland wird die Abgeltungssteuer in Höhe von 25% auf Zinseinkünfte erhoben. Es gibt jedoch auch Freibeträge und Freistellungsaufträge, die die Steuerlast verringern können. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die genaue Höhe der Steuer auf Zinsen zu informieren, um keine steuerlichen Verpflichtungen zu übersehen. **
-
Was bedeutet "Zinsen" oder wie kann man Zinsen erkennen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können auf Krediten, Spareinlagen oder Anleihen erhoben werden. Man erkennt Zinsen anhand der Angabe eines Zinssatzes, der entweder als fester Prozentsatz oder als jährlicher Effektivzins angegeben wird. **
-
Was sind Zinsen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können entweder als fester Satz oder als variable Rate festgelegt werden. Zinsen dienen dazu, den Kreditgeber für das Risiko und den Verzicht auf das Geld zu entschädigen. **
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.